「結婚して子どもができたら郊外に家を買う。」
「車はローンで購入する。」
「新しいiPhoneが出たら買い換える。」
こういった買い物をするとき、「これは必要な出費だ」と何となく感じていませんか?
でも少し立ち止まって考えてみてください。
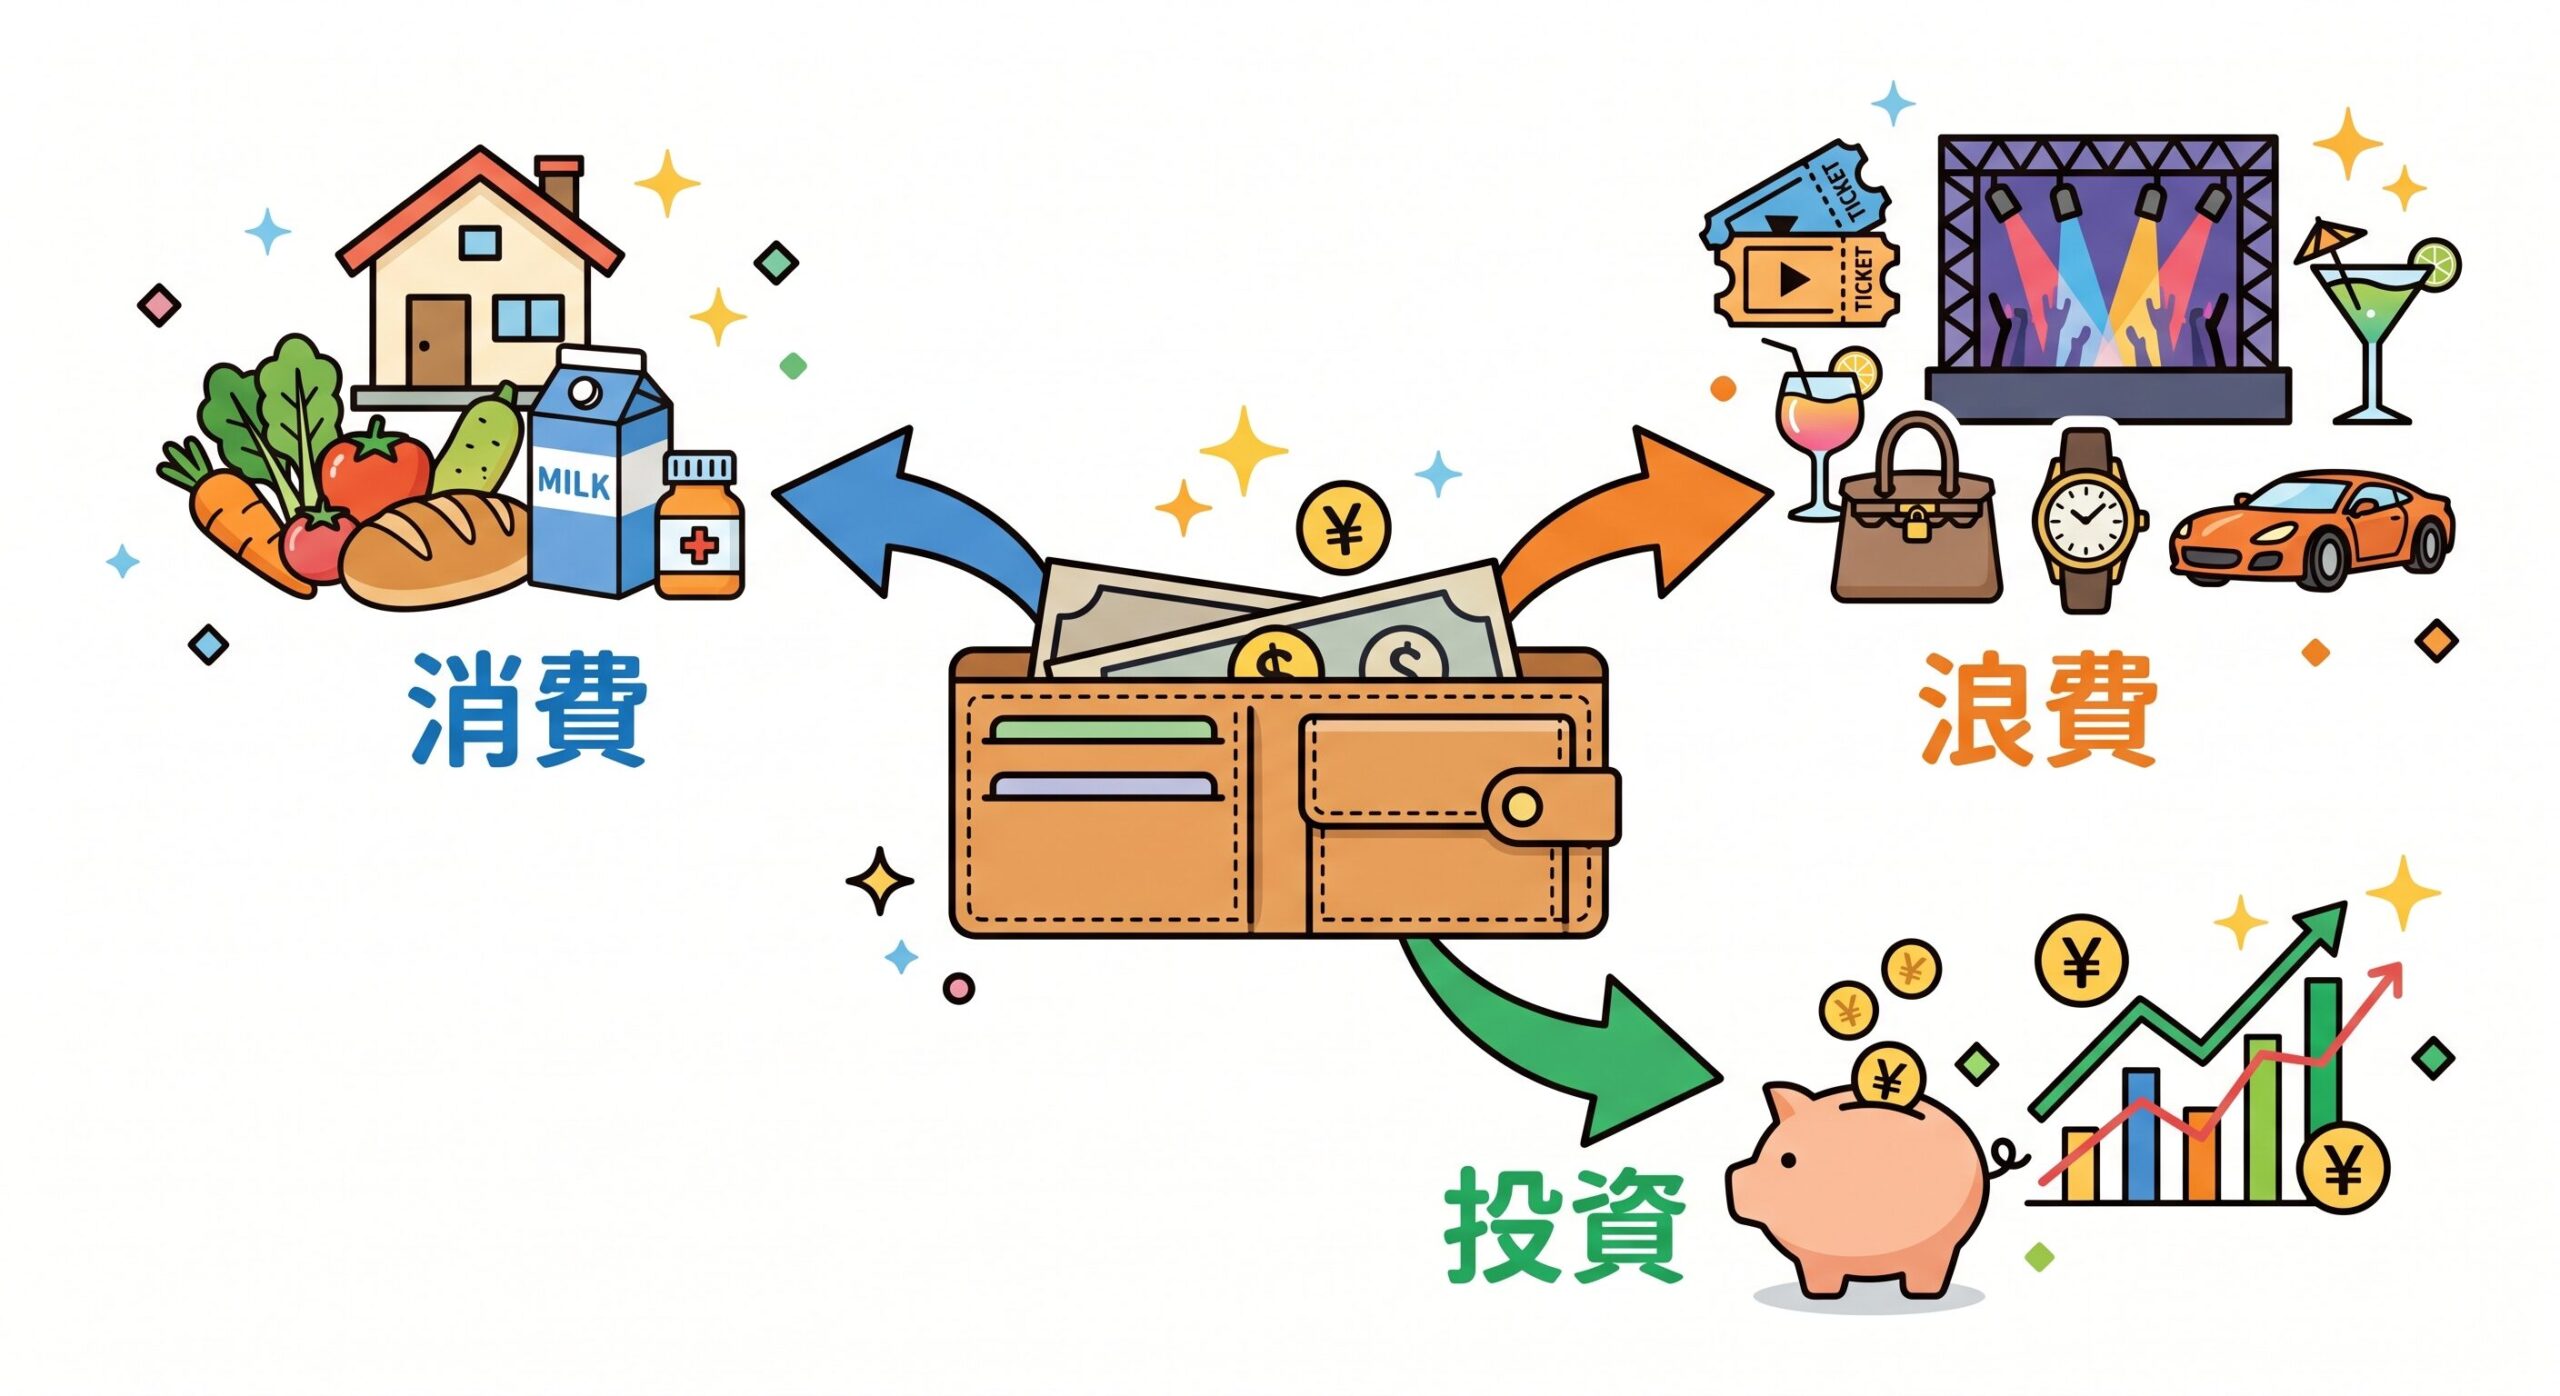
その買い物は「消費」ですか?「浪費」ですか?それとも「投資」ですか?
ほとんどの人はこの3つをごちゃまぜにしたまま、何百万・何千万円というお金を使っています。
この記事では「消費・浪費・投資」の違いを整理した上で、代表例として「家を買うこと」を取り上げます。
家に限らず、車・家電・スマホ・日々の食事まで、すべての買い物に使える考え方です。
「消費」「浪費」「投資」とは何か?
まず3つの言葉を整理します。
消費:生活に必要な支出
生きていく上で必要な、避けられない支出です。
- 食費(日々の食事)
- 光熱費・水道代
- 家賃・住居費
- 日用品・消耗品
消費は悪いことではありません。
生活の質を維持するために必要なお金です。
ただし必要以上に増やさないことが大切です。
浪費:価値を生まない無駄な支出
消費と浪費の境界線は曖昧ですが、シンプルに言うと「なくても生活に支障がない出費」です。
- 使わないサブスクの継続
- 衝動買いで結局使わなかったもの
- 見栄のための高額消費
浪費は完全にゼロにする必要はありません。
人生の楽しみも大切です。
ただし自覚なく浪費しているのが問題です。
投資:将来の価値や収益を生む支出
今お金を使うことで、将来より大きなリターンが見込める支出です。
- 株式・新NISAへの積立
- スキルアップのための資格・勉強
- 健康維持のための運動・食事
- 収益を生む不動産
投資はリターンが保証されているわけではありません。
しかし目的意識を持って使うお金という点で、消費・浪費とは本質的に異なります。
3つを並べると
| 種類 | 目的 | 将来への影響 |
|---|---|---|
| 消費 | 生活の維持 | 中立(必要な出費) |
| 浪費 | 一時的な満足 | マイナス(資産が減る) |
| 投資 | 将来のリターン | プラス(資産が増える) |
簿記から見た「資産」と「費用」の話
少し難しい話になりますが、簿記(お金の記録方法) の考え方を知っておくと、買い物の見方が変わります。
簿記では「資産」と「費用」を区別する
簿記では、お金を使ったとき2種類に分類します。
資産:価値が残るもの(土地・建物・株式など)
費用:使ったら消えるもの(食費・光熱費など)
たとえば家を買った場合、簿記上は「資産」として記録されます。
「お金が建物という形に変わった」という考え方です。
ここだけ見ると「家を買うのは投資だ!」と思えます。
しかし簿記の「資産」と、生活における「投資」は別物です。
価値が下がる「資産」もある
建物には減価償却という概念があります。
時間が経つにつれて価値が下がっていくという考え方です。
木造住宅の法定耐用年数は22年。
新築で買っても、22年後には建物の帳簿上の価値はほぼゼロになります。
土地は価値が下がりにくいですが、建物は確実に価値が下がります。
つまり家を買う行為は簿記上は「資産の取得」ですが、実生活では必ずしも「投資」とは言えません。
家を買うのはどれ?
私の実家も持ち家です。
私の周りでも、結婚して子どもができたら郊外に家を買う人がほとんどです。
では家を買うことは「消費」「浪費」「投資」のどれでしょうか?
答えは「目的による」です。
「消費」としての家
住む場所は生活に必要です。
その意味では家は「消費」です。
家賃を払い続けるより、同じ金額のローンを払いながら最終的に自分のものになる方が合理的、という考え方もあります。
ただし注意が必要です。
持ち家には、住宅ローン以外にも毎年・定期的にお金がかかります。
住宅ローンの支払い総額を計算したことはありますか?
例:3,000万円の住宅ローン(金利1.5%・35年返済)
月々の返済:約91,855円
支払総額:約3,858万円
金利だけで約858万円を余分に払います。
さらに、住宅ローン以外にもこれだけの費用がかかります。
- 固定資産税:毎年かかる税金で、一般的な戸建てで年間10〜20万円程度。
35年間で数百万円になります - 火災保険・地震保険:持ち家では加入が必須で、10年ごとに更新が必要です
- 修繕費:外壁・屋根・給湯器など、年数が経つにつれ修繕が必要になります。
30〜35年間で500万〜1,000万円かかるとも言われています
これらをすべて含めて計算しようとすると、変数が多すぎて正直なところ「賃貸と持ち家、どちらがお得か」は誰にも分かりません。
立地・家族構成・築年数・ライフプランによって答えは変わりますし、将来の金利や地価も予測できません。
どうしても持ち家が欲しいのであれば、無理のないローンを組むのは一つの選択肢です(おすすめはしませんが)。
ただし、強い理由もなく「なんとなく持ち家の方が得」という思い込みで購入するのは危険です。
特にこだわりがない方は、賃貸が無難な選択です。
「浪費」としての家
「浪費」と聞くとネガティブに聞こえますが、予算の範囲内であれば悪いことではありません。
たとえば、5億円の資産を持っている人が1億円の家を一括で購入する場合、家計には何の問題もありません。
人生を豊かにするために家を買いたいのであれば、それは立派な選択です。
ただし、条件が1つあります。
一括購入できる予算の範囲内であること
ローンを組んで「浪費」の家を買うのは、毎月の家計に重荷を背負い続けることになります。
浪費としての家購入は、あくまで余裕資金の範囲内で考えてください。
「投資」としての家
不動産投資はきちんと勉強しないとできません。
よく「資産価値の高い物件を買えばいい」と言われますが、現実はそう甘くありません。
本当に資産価値のある物件はすでに誰かが持っており、手放しません。
手放す場合も、数億円を一括で出せる人を個人のネットワークで見つけるか、懇意にしている不動産業者を通じて売却します。
ネットに出てくる「資産価値の高い物件」は99.9%ないと思った方がちょうどいいです。
ただし、例外があります。
それが「ボロ戸建て投資」です。
私の友人は土地と建物合わせて10万円で物件を購入し、これから自分でリフォームして賃貸に出すそうです。
このような超低価格物件は資産価値よりも「使えるかどうか」で判断するため、大手の不動産業者が扱わず、一般の人にもチャンスがあります。
不動産投資に興味があるなら、ボロ戸建て投資から始めるのが現実的な選択肢のひとつです。
ただし、これも勉強と下調べなしには絶対に手を出してはいけない世界です。
まとめると
| 買い方 | 分類 |
|---|---|
| 持ち家が強く欲しく、すべてのコストを計算した上で購入する | 消費 |
| 十分な資産があり、一括で購入できる余裕がある | 浪費(悪くない) |
| ローンを組んでの「なんとなく購入」 | 浪費(要注意) |
| ボロ戸建てなど、収益を生むことを目的に買う | 投資 |
「家を買う」という行為そのものに答えはありません。
自分にとってどの目的で買うのかを明確にすることが大切です。
他の買い物で考えてみる
家以外の身近な買い物でも「消費・浪費・投資」の視点で見てみましょう。
車
| 使い方 | 分類 |
|---|---|
| 仕事・生活に必要な移動手段として使う | 消費 |
| 見栄のために高級車を買う・不要なオプションをつける | 浪費 |
| 事業用途で収益につながる車両を買う | 投資 |
車は買った瞬間から価値が下がります。
「資産になる」と考えて買うのは危険です。
必要な機能を最低限のコストで確保するのが合理的です。
スマホ
| 使い方 | 分類 |
|---|---|
| 仕事・生活の連絡ツールとして使う | 消費 |
| 毎年最新モデルに買い換える・使いこなさない高機能を求める | 浪費 |
| 仕事の効率化・副業に使う | 投資 |
2〜3年前のスマホでも日常使いには十分です。
「新しいから買う」ではなく「今使っているものが不十分だから買う」が正しい判断基準です。
食事
| 使い方 | 分類 |
|---|---|
| 栄養バランスの取れた食事をする | 消費 |
| ストレス発散のためだけの暴飲暴食・不必要な外食 | 浪費 |
| 体のパフォーマンスを上げるための食事・栄養管理 | 投資 |
食事は消費と投資の両面を持ちます。
体が資本の現場仕事をされている方は特に、食事を「体へのメンテナンス費用」と考える視点が大切です。
家電
| 使い方 | 分類 |
|---|---|
| 生活に必要な家電を適切な価格で買う | 消費 |
| ほとんど使わない高機能・多機能な家電を買う | 浪費 |
| 時短・効率化により自由な時間が増える家電を買う | 投資 |
高性能な食洗機・ロボット掃除機・乾燥機付き洗濯機などは、時間という資産を増やす「投資」になりえます。
買い物上手になるための判断基準
すべての買い物の前に、この3つを自分に問いかけてみてください。
質問① これは「必要」か「欲しい」か?
「なければ生活に困る」 → 消費の可能性が高い
「あると嬉しいが、なくても困らない」 → 浪費の可能性が高い
質問② 5年後・10年後に価値は残るか?
価値が残る・増える → 投資の可能性が高い
価値がゼロになる・下がる → 消費または浪費
質問③ これを買うことで将来の自分は豊かになるか?
収入が増える・時間が増える・健康になる → 投資
一時的な満足で終わる → 浪費
「浪費」をゼロにする必要はない
誤解しないでほしいのですが、浪費が悪いわけではありません。
美味しいものを食べる、趣味にお金をかける、旅行に行く。
これらは人生の豊かさに直結します。
大切なのは「これは浪費だ」と自覚した上で使うことです。
自覚のない浪費が積み重なると、気づかないうちに資産形成の機会を失います。
浪費は「一括払い」が絶対条件
ただし、浪費には必ず守るべきルールが1つあります。
浪費は一括払いのみ。
借金をしてまで浪費をしてはいけません。
少し立ち止まって思い出してください。
子どものころ、友達からお金を借りてお菓子やおもちゃを買おうとしたとき、親から「絶対にダメだ」と教えられたはずです。
では、なぜ大人になったら多額の借金をしても許されるのでしょうか?
試しにこんなことを友人や親族に話してみてください。
「借金してルイ・ヴィトンのバッグ買ったんだよね。しかもリボ払いにしたよ」
おそらくほとんどの人が「馬鹿じゃないのか」と呆れるはずです。
しかし不思議なことに、家や車になると「浪費なのに借金してもいい」という雰囲気が今の世の中には存在します。
金額が大きくなるだけで、本質は変わりません。
借金してまで欲しいものですか?
一括で買えないなら、それはまだ買うタイミングではありません。お金を貯めてから買いましょう。
💡 目安:月の支出のバランス
消費:約70%
浪費:約5〜10%
投資:約20〜25%
これはあくまで目安です。
自分のライフスタイルに合わせて調整してください。
まとめ
✅ 消費・浪費・投資を区別する
何となくお金を使うのではなく、「これは消費か・浪費か・投資か」を考える習慣をつける。
✅ 家を買う前に目的を明確にする
賃貸と持ち家どちらがお得かは変数が多すぎて正直分からない。
強いこだわりがなければ賃貸が無難。
✅ 簿記上の「資産」と「投資」は別物
建物の価値は時間とともに下がる。
「家は資産」という思い込みに注意する。
✅ 浪費をゼロにしなくていい。ただし一括払いが絶対条件
自覚した上での浪費は人生の豊かさ。
しかし借金をしてまでの浪費は本末転倒。
買い物上手とは、ケチになることではありません。
消費・浪費・投資を自覚した上で、自分の価値観に合ったお金の使い方をすることです。
参考文献・出典
住宅ローン支払総額の試算は、住宅金融支援機構の返済額シミュレーションを参考にしています。https://www.flat35.com/simulation/index.html
建物の法定耐用年数(木造22年)は、国税庁の定めによるものです。https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
コメント