先日、こんなニュースが流れてきました。
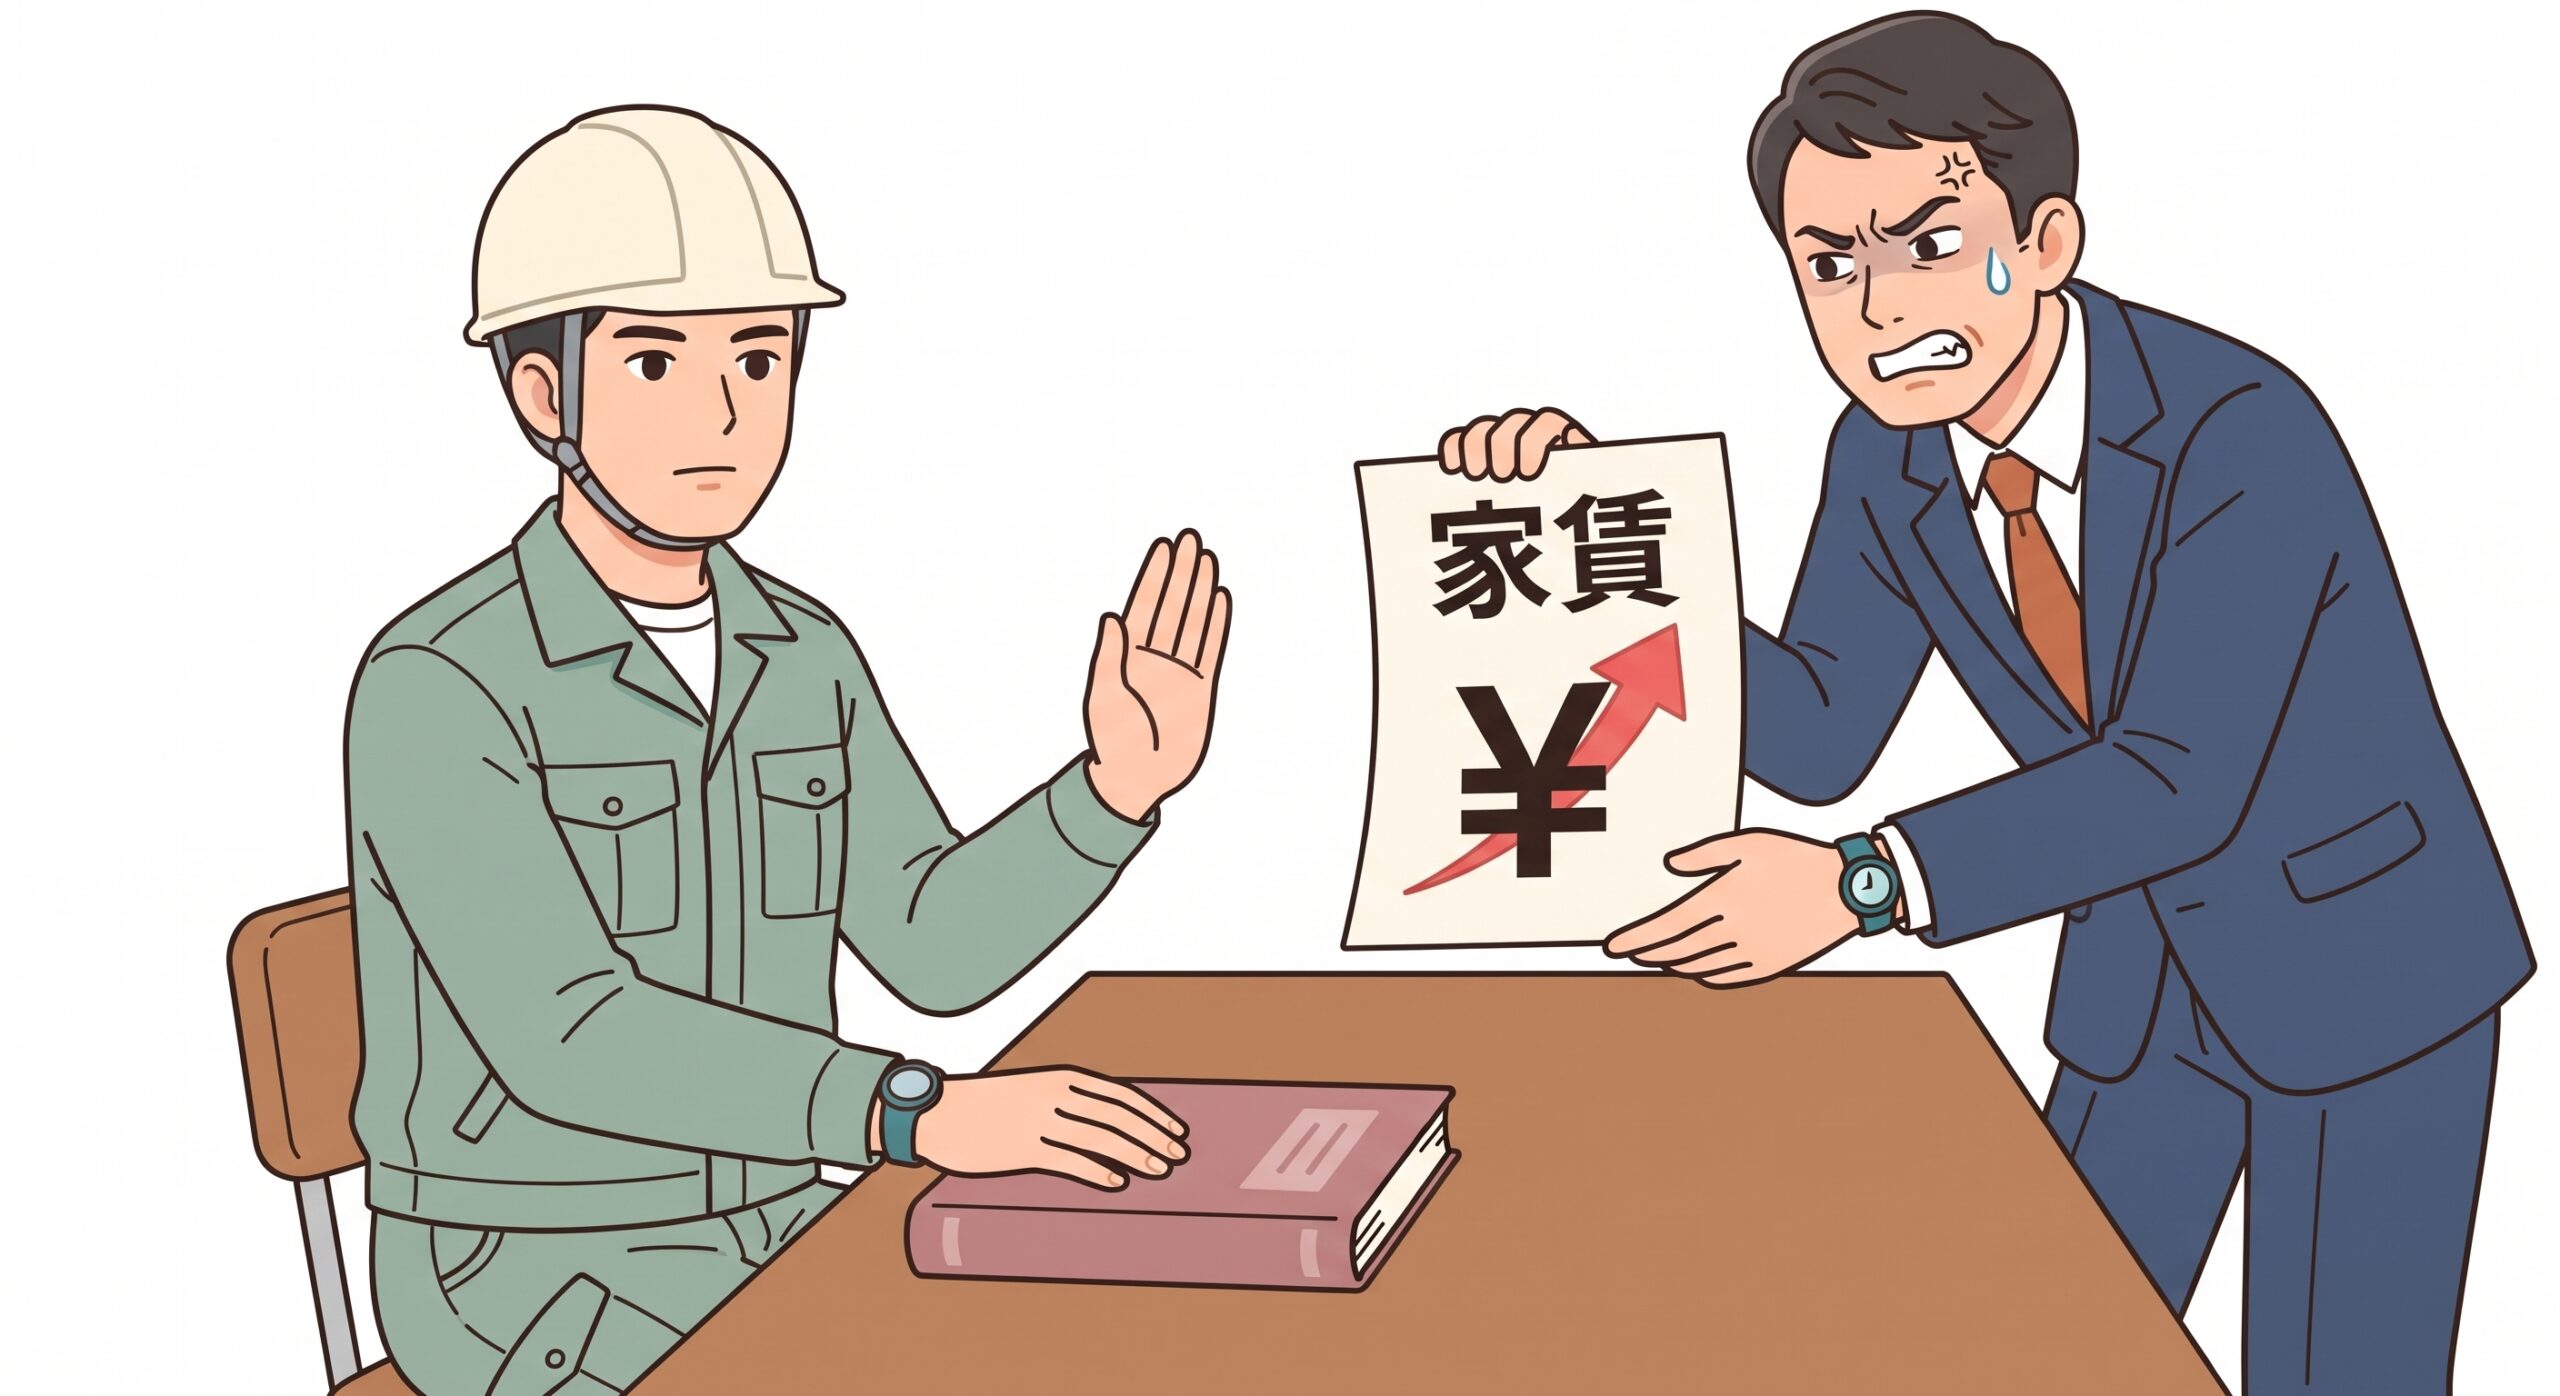
東京・新宿区に住む30代男性が、不動産管理会社から「来月から家賃を5万4,000円上げる」という通知書を突然受け取ったという話です。
7年前の入居時は16万2,000円、2年に1度の更新のたびに1,000円単位の値上げには応じてきましたが、直近の家賃は17万円。
それが、いきなり3割超も上乗せされて22万4,000円になるというのです。
管理会社に抗議しても、返ってくるのは「オーナー様の意向です」の一点張り。
記事に登場した住宅評論家はこんな見方を示していました。
昭和の時代は大家と入居者の距離が近かったが、今は間に不動産管理会社が入り、オーナーの顔が入居者から直接見えなくなった。
だからこそオーナー側は強気に家賃を上げやすくなっている、という指摘です。
その上で、「今の時代は賃貸より購入のほうがいい」という見解も示していました。
日銀は2026年6月、政策金利を1%へ引き上げました。
31年ぶりの水準です。
今後も追加利上げの可能性があるとされ、住宅ローンの変動金利にも影響が出始めています。
東京23区の中古マンション平均価格(70㎡換算)は1億2,724万円という報道もありました。
先に結論を言います。
「オーナーが無茶を言いやすい時代だから買うしかない」という論調には賛成しません。
そもそも家賃の一方的な値上げは、契約の種類によってはあなたが従う義務のないものだからです。
今回はこの報道を入り口に家賃の値上げ通知が来たときに具体的にどう対応すればいいのか?
そして「今すぐ買うべき」という論調とどう距離を取るべきかを説明します。
世間ではこう言われている
住宅ローン金利が上がっている一方、家賃もインフレで上がり続けている。
オーナーと入居者の距離が管理会社を挟んで遠くなり、オーナーは強気に家賃を吊り上げやすくなっている。
高い家賃をずっと払い続ける不安を抱えるくらいなら今のうちに購入してしまったほうがいい、というのが記事で紹介されていた専門家の見解です。
一見もっともらしく聞こえます。
実際、不動産会社にとっても土地を分譲マンションにして売るより賃貸マンションとして貸し続けたほうが継続的に儲かるため、良質な土地ほど賃貸に回され新築の分譲マンション自体が減っていくという構造的な背景も記事では語られていました。
でも、ここには大事な前提が抜け落ちています。
「家賃は理不尽に値上げされ続けるものだ」という前提そのものが、契約の種類によっては正確ではないということです。
家賃の値上げは契約形態によって対応が変わる
まず大事な前提として、賃貸借契約には「普通借家契約」と「定期借家契約」の2種類があり、家賃の値上げに対する対応はどちらの契約かによって大きく変わります。
普通借家契約の場合:一存では決まらない
借地借家法という法律にこう定められています。
経済事情の変動や、近隣の家賃相場と比べて今の家賃が不相当になっている場合に限り、貸主は家賃の増額を「請求」できる(借地借家法32条)。
ここで大事なのは、これはあくまで「請求」であって「決定」ではないということです。
増額が認められるかどうかは次のような客観的な事情に基づいて判断されるべきものであり、大家の気分や都合だけで決まるものではありません。
- 周辺の家賃相場と比べて、今の家賃が明らかに安すぎるか
- 固定資産税などの負担が実際に増えているか
- 建物や設備の維持コストが上がっているか
普通借家契約であれば、あなたが「受け入れられません」と伝えれば値上げを拒否することができます。
もちろん、大家さんの事情に理解を示して自分の意思で値上げに応じるのは自由です。
ただし、それはあくまで「あなたが選んだ結果」であって法的に一方的に決められたものではない、という点が重要です。
定期借家契約の場合:契約書の特約次第
一方、契約期間があらかじめ決まっている「定期借家契約」の場合は話が変わります。
借地借家法38条により、「賃料の改定については借地借家法32条の適用はない」という特約を契約書に結んでいれば、その特約が優先されます。
つまり、定期借家契約で賃料改定に関する特約が結ばれている場合、大家側が提示する条件に従わざるを得ないケースが多くなります。
今回のニュースで取り上げられていたケースが普通借家契約か定期借家契約かは記事内では明らかにされていませんが、もし定期借家契約で該当する特約があれば対応の選択肢は限られてしまいます。
まず自分の契約書を確認し、「普通借家契約」なのか「定期借家契約」なのか、そして賃料改定に関する特約があるかどうかを確認してください。
分からない場合は消費生活センターや弁護士に契約書を見せて相談するのが確実です。
普通借家契約で、合意できるまでの間の対応
普通借家契約で値上げに合意できない場合、実際の流れは次のようになります。
- 貸主から増額請求(通知)が届く
- 借主が合意すれば、そこで新しい家賃が決まります
- 合意できなければ、まずは話し合い(協議)を続けます
- それでもまとまらなければ、裁判所での「調停」という手続きに進みます
- 調停でも合意できなければ、最終的に「訴訟」で裁判所が判断します
値上げに合意できない間、借主は「自分が相当だと考える金額」つまり通常はこれまで通りの家賃を払い続けて構いません。
もし大家がそれを「受け取らない」と拒否してきた場合は、法務局に家賃を供託するという制度があります。
供託しておけば、家賃を滞納したとみなされて契約を強制的に解除される心配もありません。
なお、最終的に調停や裁判で新しい家賃が決まった場合、その新しい家賃は「増額請求が届いた時点」にさかのぼって適用されます。
差額が生じれば、後からまとめて精算することになります。
「値上げに応じなければ追い出されるかもしれない」と不安になって理不尽な要求を飲んでしまう人がいますが、普通借家契約であれば実際にはそう簡単に追い出せる仕組みにはなっていません。
それでも「今すぐ買うべき」と急かされたら、まず立ち止まる
今回の報道のように「家賃は理不尽に上がる、今のうちに買わないと損」という論調を目にすると、焦って住宅購入に動きたくなる人が出てくるはずです。
はっきり言います。
その「焦り」こそ、ハウスメーカーや銀行が一番よだれを垂らして待っている状態です。
冷静な判断力を失った状態のお客さんほど、営業にとって「決まりやすい客」はいません。
具体的にどんな手口で焦りにつけ込んでくるのかを知っておいてください。
住宅展示場・モデルルームでの「今日契約すれば」商法
住宅展示場やモデルルームでは「本日契約いただければ、このオプションを無料で」「今月中の契約限定キャンペーン」といったその場での即決を促すトークがよく使われます。
数千万円という人生最大級の買い物をその日のうちに決めさせようとすること自体が、本来かなり不自然な話です。
一度持ち帰って家族や第三者に相談する時間を取ってください。
「今のうちに買わないと」という焦らせ文句そのものが営業トークになる
今回のようなニュースの論調(家賃は上がり続ける、金利も上がるかもしれない、だから今のうちに)は、そのまま住宅営業のトークスクリプトとしても使われやすい構造をしています。
「今買わないと損をする」という恐怖に訴える話法は、保険や投資詐欺でも使われる典型的な手口と同じです。
「インフレで借金は目減りするから、今借りたほうが得」という理屈には注意
住宅ローンの営業では、「インフレになれば、今の借金は実質的に軽くなる」という説明がされることがあります。
ただし、これはあなたの給料や将来のその物件の価値が物価と同じペースで順調に上がり続けることが前提の理屈です。
国は自国通貨をいくらでも発行できる立場にありますが、個人であるあなたはそうではありません。
給料が上がらないままローンの負担だけが重くのしかかる、というケースは普通にあり得ます。
ハウスメーカー経由の注文住宅は、割高になりやすい
ハウスメーカーで建てる注文住宅は、実際の工事を担う下請け業者への発注にハウスメーカーの中間マージンが上乗せされる構造になっています。
同じ内容の家でも、地元の工務店に直接依頼したほうが2〜3割ほど安く済むケースがあると言われています。
また、ハウスメーカーの新築一戸建ては将来売却する際のリセール価値が相対的に低くなりやすいという指摘もあります。
「無料相談窓口」は、中立ではない
住宅展示場やハウスメーカーが用意している「無料相談窓口」「ファイナンシャルプランナー相談」は、多くの場合紹介元のハウスメーカーや金融機関から手数料を受け取る仕組みになっています。
これは、保険の来店型ショップと全く同じ構造です。
「中立な立場からアドバイスします」と言われても、報酬の出どころを考えれば本当に中立とは言い切れません。
契約後も、点検商法には要注意
これは購入を決めた後の話ですが、国民生活センターには「無料点検」を口実に自宅を訪問し、「瓦がずれている」「保証期間内なのに」などと不安を煽って高額なリフォーム契約を迫るいわゆる点検商法の相談が多数寄せられています。
新築から数年〜十数年後、ハウスメーカーからの「無料点検のご案内」に不安を煽られて高額な契約をしてしまうケースもあります。
その場で契約せず必ず持ち帰って検討する、セカンドオピニオンとして別の業者にも見てもらう、という姿勢が大切です。
焦っている人ほど、業者にとってのカモになりやすい。
これは住宅に限った話ではありません。
今回の報道を見て「早く買わなきゃ」と思った人ほど、一度深呼吸をしてこの記事を読み返してみてください。
以前の記事「家賃を払うなら家を買った方がお得?」でもお伝えした通り、購入には次のようなリスクもあります。
- 日銀の利上げはすでに始まっており、変動金利で住宅ローンを組めばこれから返済額が増えていくリスクを抱えることになります
- 記事内で紹介されていた東京23区の中古マンション平均価格は1億円超。現場仕事員の年収水準からすると、そもそも現実的な選択肢になりにくい物件も多いはずです
- 転勤・単身赴任の可能性がある働き方をしている人にとっては、購入によって身動きが取りにくくなるという、家賃の値上げとは別のリスクも発生します
転勤の有無、金利上昇のリスク、そもそも自分の年収で無理なく買える物件があるかどうか。
この3つを抜きにして、報道の論調だけで「買うしかない」と結論づけないでください。
家賃を払うなら家を買った方がお得?考える事山程あるけど全部計算しました?
まとめ
✅ 賃貸契約には「普通借家契約」と「定期借家契約」の2種類があり、
家賃値上げへの対応が大きく異なる。
✅ 普通借家契約なら、値上げは「請求」であって「決定」ではない。
合意できなければ協議→調停→裁判という手続きに進み、
その間は今まで通りの家賃を払い続けてよい。
✅ 定期借家契約は賃料改定に関する特約があれば、その特約が優先される。
まず自分の契約書を確認する。
✅ 大家が家賃の受け取りを拒否したら、法務局に供託すれば契約解除の心配もない。
ただし新家賃が決まれば、請求時点にさかのぼって精算される。
✅ 「今すぐ買うべき」という焦りは、ハウスメーカーや銀行にとって一番の狙い目。
即決商法、焦らせるトーク、インフレ理論の悪用、中間マージン、中立ではない相談窓口、
契約後の点検商法に注意。
✅ 「オーナーが強気に出やすい時代だから買うしかない」という論調には、
金利上昇リスクや物件価格の現実性、転勤リスクという別の視点も必要。
家賃の値上げ通知が来たら、慌てて従う前にこの記事を思い出してください。
知っているかどうかだけで対応はまったく変わります。
参考文献・出典
マネーポストWEB「突然、『来月から家賃5万4000円引き上げ』と通知された男性の悲鳴 マンションは『賃貸か購入か』論争は”オーナーが無茶を言いやすい時代”で新局面に突入」
www.msn.com/ja-jp/money/real-estate/…/ar-AA2bnu12
みらい総合法律事務所「賃料増額請求をされた場合の対処法(テナント側)」
https://roudou-sos.jp/tenant/
理系弁護士「定期借家における賃料改定特約(賃料増減額請求権を排除する特約)」
https://www.mc-law.jp/fudousan/26966/
国民生活センター「訪問販売によるリフォーム工事・点検商法」
https://www.kokusen.go.jp/soudan_topics/data/reformtenken.html
※記事内の法律に関する説明は一般的な制度の解説です。
個別の契約・状況によって対応が異なる場合があるため、実際にトラブルになった場合は
弁護士・消費生活センター等の専門機関にご相談ください。
※家賃相場・不動産価格・金利のデータは執筆時点(2026年9月)のものです。
コメント