退職金が振り込まれた直後、銀行や証券会社から「資産運用のご相談はいかがですか?」という電話がかかってくる。
これは決して珍しい話ではありません。
はっきり言っておきます。
退職金が入った瞬間こそ、あなたの人生で一番お金を狙われるタイミングです。
長年かけて積み上げてきた大切なお金を、たった一度の判断ミスで大きく減らしてしまう人がいる一方で、慌てず淡々と守り育てて何倍にも増やした人もいます。
この差は、知っているか知らないかだけです。
今回は、
なぜ退職金が狙われるのか?
実際にどんな手口があるのか?
どう守ればいいのか?
を具体的な数字とともに説明します。
そもそも退職金はいくらもらえるものなのか?
厚生労働省の「令和5年就労条件総合調査」によると、定年退職者1人あたりの平均退職給付額は次の通りです。
| 学歴・職種 | 平均退職給付額 |
|---|---|
| 大学・大学院卒(管理・事務・技術職) | 約1,896万円 |
| 高校卒(現業職) | 約956万円〜1,469万円(制度による) |
現場仕事員でも長年勤め上げれば1,000万円前後、あるいはそれ以上のまとまった金額が退職金として支払われるケースが少なくありません。
普段の給料とは桁違いの大金がある日突然口座に振り込まれる。
これが退職金です。
退職金には、会社が一括で支払う「退職一時金」と、年金のように分割で受け取る「企業年金」の2種類、あるいはその組み合わせがあります。
どちらの形式で受け取るかによって税金の計算方法も変わってきますが、いずれにせよ普段は扱ったことのない金額であることに変わりはありません。
なぜ退職金は狙われるのか?
理由は単純です。
まとまった大金が、一度に手元に入る
普段は縁のない金額を目の前にすると、人は冷静な判断がしにくくなります。
行動経済学でも「大金を手にした直後は判断力が鈍る」ことが知られています。
退職して時間ができる
暇な時間ができたタイミングで営業を受ける機会も増えます。
話し相手が欲しい、という心理的な隙も生まれやすくなります。
「退職金の運用」という文脈は、勧誘の口実として非常に使いやすい
金融機関にとって退職金は「新規の大口顧客」を獲得する絶好のチャンスです。
多くの銀行・証券会社が、退職金の入金を検知する仕組みや退職者向けの専用窓口・専用プランを用意しています。
退職金が振り込まれた直後に取引銀行から「資産運用のご相談」という電話がかかってくるのは、業界では典型的なパターンとして知られています。
「せっかくお金が入ったのだから増やしましょう」という誘い文句は、一見親切に聞こえます。
「退職金専用定期預金」のからくりを数字で見てみる
多くの銀行が「退職金専用定期預金」という商品を用意しています。
年利10%といった普段では考えられない高金利が広告に大きく書かれているのを見たことがある人もいるでしょう。
ここに典型的な仕掛けがあります。
仕組み
高金利が適用されるのは、わずか3ヶ月程度の期間だけ
4ヶ月目以降は通常の低い金利に戻ります。
しかもその高金利には、条件がついています
預入額のうち投資信託・ファンドラップなど「元本保証のない商品」を一定割合(多くの場合、預入額の50%以上)購入することが求められます。
具体的な数字で計算してみる
例えば、退職金1,000万円のうち、500万円を「年利10%・3ヶ月限定」の定期預金に、残り500万円を条件の投資信託に振り分けるプランがあったとします(説明のための一例です。実際の金利・条件は金融機関やキャンペーンにより異なります)。
| 項目 | 金額 |
|---|---|
| 定期預金500万円×年利10%×3ヶ月分の利息(税引前) | 約12.5万円 |
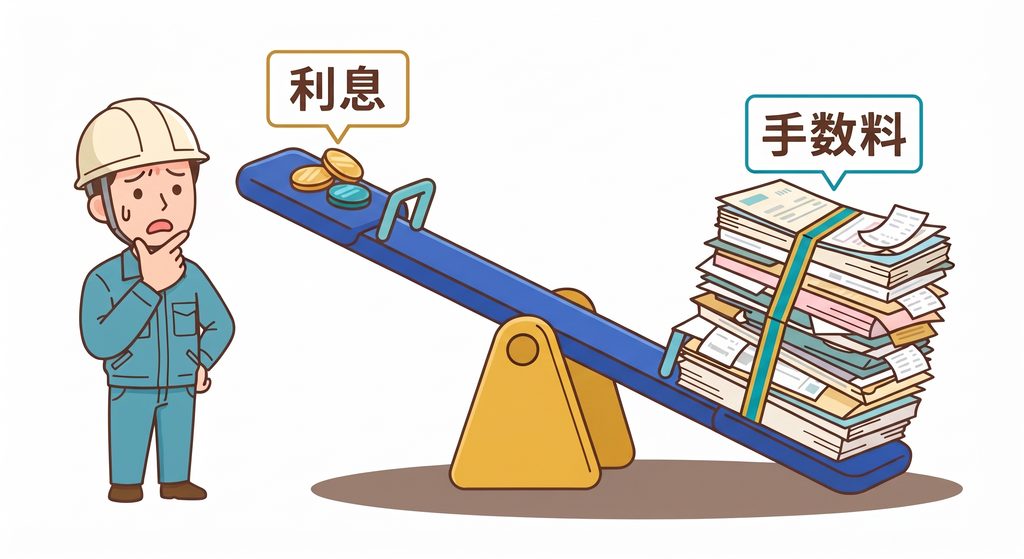
| 投資信託500万円の購入時手数料(例:3%と仮定) | 約15万円 |
高金利でもらえるはずの利息(約12.5万円)が、投資信託の購入手数料(約15万円)だけで初日からほぼ帳消しになってしまうということです。
しかも投資信託には、購入時手数料とは別に保有し続ける限り毎年かかり続ける「信託報酬」という手数料もあります。
「高金利」という一点だけを見て飛びつくとトータルでは損をしている、というのはよくある話です。
その他のよくある失敗パターン
リスクを取りたくないと言いながら高利回りの言葉に惹かれて一括投入してしまう
退職金という虎の子のお金は、本来一番慎重に扱うべきお金です。
それなのに「元本保証に近いのに利回りが良い」という甘い言葉に釣られて、まとまった金額を一つの商品にまとめて入れてしまう人がいます。
保険会社が絡む「退職金専用の運用プラン」を勧められる
変額年金・変額保険といった、保険と投資信託を組み合わせた複雑な商品が退職金の受け皿として案内されることがあります。
仕組みが複雑な分、手数料も高く設計されているケースが多く注意が必要です。
保険は保険、退職金の運用は運用と分けて考えてください
退職金を元手に資産を作りたいなら、保険ではなく貯金や新NISAでのインデックス投資といったシンプルで手数料の低い方法の方が理にかなっています。
一方で退職金をあわてて何かに投じず、生活防衛費として手元に残しつつ残りを新NISAでコツコツ長期に運用し続けて結果的に大きく資産を増やせた、という人も実際にいます。
派手な高金利商品に飛びつくよりも、地味に長期でシンプルに持ち続けるほうが結局は手堅いというのが実態です。
対策はシンプルです
その場で即決しない
勧誘された商品は一度持ち帰って調べる、家族に相談する。
その日のうちに契約する必要のある金融商品は基本的にありません。
一つの商品にまとめて入れない
まとまった金額を一度にどこかに集中させるのではなく、生活防衛費として手元に残す分と長期で運用に回す分を自分で分けて考える。
一括で投資に回すのが不安なら時間を分けて投資する
退職金の全額を一度に投資に回すのが怖ければ、新NISAのつみたて投資枠を使って数ヶ月〜数年かけて少しずつ投資に回していく方法もあります。
仕組みが説明できない商品には手を出さない
「なぜこの利回りが実現できるのか」を自分の言葉で説明できない商品は避けたほうが無難です。
このブログで繰り返しお伝えしている通り、資産形成の基本は新NISAでのインデックス投資と必要最低限の掛け捨て保険です。
退職金という大きなお金だからこそ、普段以上にシンプルな選択を心がけてください。
税金の優遇もしっかり活用してほしい
退職金には「退職所得控除」という他の所得にはない大きな税制優遇があります。
- 勤続20年以下:40万円 × 勤続年数
- 勤続20年超:800万円 + 70万円 ×(勤続年数-20年)
さらに退職金の課税対象になる金額は、退職金から退職所得控除を差し引いた金額の、さらに半分(1/2)で計算されます(国税庁)。
国がこれだけ優遇してくれている理由は、退職金が老後の生活を支える大切なお金だと認識されているからです。
せっかくの優遇を受け取った後に、変な金融商品で目減りさせてしまっては本末転倒です。
まとめ
✅ 退職金が振り込まれた瞬間は、人生で一番お金を狙われやすいタイミング。
✅ 大学卒で平均約1,896万円、高校卒(現業職)でも約956万円〜1,469万円という、
まとまった金額が退職金として支払われる。
✅ 「退職金専用定期預金」の高金利は3ヶ月限定+投資信託の抱き合わせが条件。
手数料で相殺されトータルで損をすることも多い。
✅ リスクを取りたくないのに高利回りに釣られて一括投入する、保険会社の複雑な運用プラン
に乗ってしまうというのが典型的な失敗パターン。
✅ その場で即決しない、一つの商品にまとめない、不安なら少しずつ投資に回す、
仕組みが分からない商品には手を出さない。
✅ 退職金には「退職所得控除」という大きな税制優遇がある。
せっかくの優遇を、変な商品で台無しにしないでほしい。
退職金は、これまでの長年の仕事に対するご褒美です。
大切に扱ってください。
振り込まれた直後の勧誘にはまず立ち止まって考える。
それだけで、あなたの老後は大きく変わります。
参考文献・出典
国税庁 No.1420「退職金を受け取ったとき(退職所得)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
厚生労働省「令和5年就労条件総合調査 結果の概況」
https://www.mhlw.go.jp/toukei/itiran/roudou/jikan/syurou/23/
※記事内の退職給付額のデータは、厚生労働省「令和5年就労条件総合調査」に基づいています。
金額は企業規模・業種・退職理由等によって大きく異なります。
※「退職金専用定期預金」の金利・条件・手数料は金融機関やキャンペーンにより異なります。
記事内の試算は仕組みを説明するための一例です。
※退職所得控除の計算方法は執筆時点(2026年9月)の制度に基づいています。
税制は今後変更される可能性があります。
※金融商品の選択・資産運用は自己判断・自己責任でお願いします。
コメント