窓口で勧められて買った投資信託。
新NISAで何となく選んだ投資信託。
その中身を説明できますか?
「人気だと聞いたから」、「窓口の人がおすすめしてくれたから」。
そんな理由で買った投資信託を何が入っているのか分からないまま持ち続けていませんか?
投資で一番危ないのは、中身を確認しないまま持ち続けることです。
投資信託は名前だけでは中身が分かりません。
そして、その中身の違いが10年後・20年後の資産に大きな差を生みます。
今回は投資信託とは何かを説明したうえで、中身を確認するための書類「目論見書(もくろみしょ)」の見方を整理します。
そして最後に、私が「この2本のどちらかを選んでほしい」と考えている投資信託と、買う場所をお伝えします。
そもそも投資信託とは何か
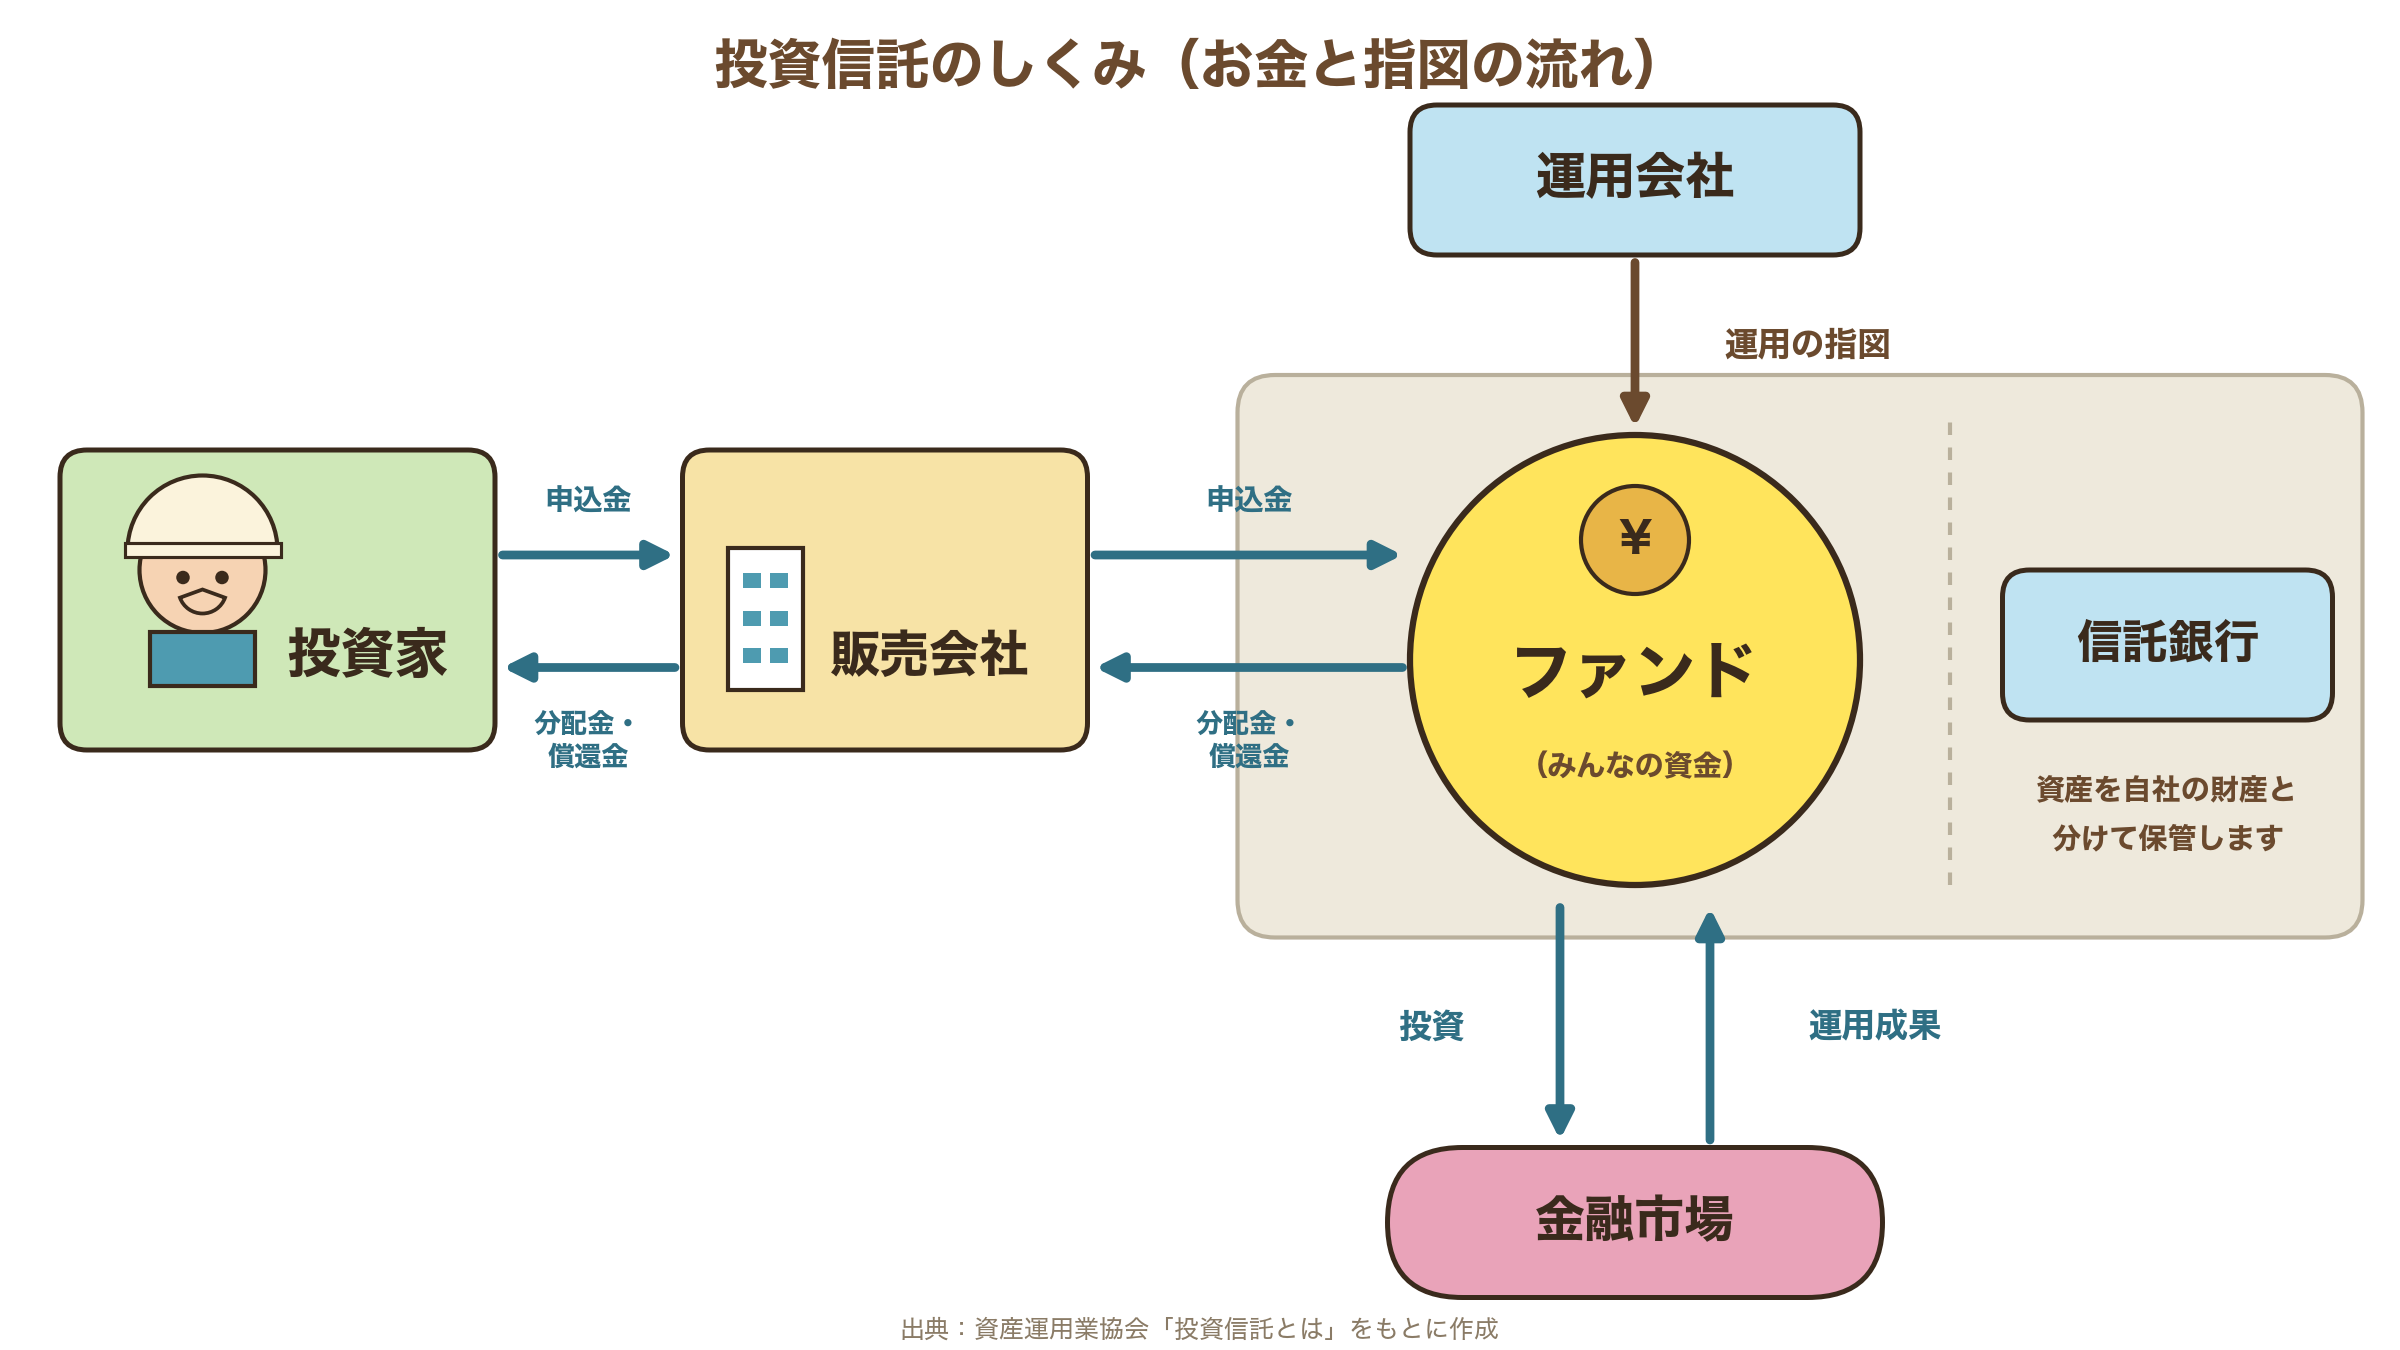
投資信託とは、たくさんの人から少しずつお金を集めて運用のプロが株や債券などに投資する商品です。
運用で出た成果は、投資した金額に応じてそれぞれの投資家に分けられます。
イメージとしては、「みんなでお金を出し合って、運用のプロに任せる」仕組みです。
3つの会社が、役割を分担している
投資信託には、次の3者が関わっています。
| 会社 | 役割 |
|---|---|
| 販売会社(証券会社・銀行など) | 投資信託を買う・売る窓口。申し込みや換金の受け付け、分配金のお渡し、口座の管理を担当する |
| 運用会社 | 投資信託を設計し、投資先を調べて決めて、信託銀行に売買の指示を出す |
| 信託銀行 | 集めたお金を、信託銀行自身のお金とは別に、保管・管理する |
集まったお金は、信託銀行が預かって保管します。このとき、信託銀行自身のお金とは別々に管理することが、法律で義務づけられています(分別管理)。
そのため、販売会社や運用会社が破綻しても預けたお金がそのまま消えてしまう仕組みにはなっていません。
ただし、これは破綻したときの保護の話です。
運用がうまくいかず値下がりして損をする可能性は、別の問題として残ります(資産運用業協会「投資信託の安全性」)。
投資信託のメリットとリスク
| 内容 | |
|---|---|
| メリット | 少額から始められる/複数の資産に分散して投資できる/専門家に運用を任せられる |
| リスク | 預金と違い、元本は保証されない。市場の動きで価格が上下し、買ったときより値下がりして損をすることがある |
ここが大切です。
投資信託は預金とは違います。
買ったときより価格が下がることがあります。
だからこそ、買う前に「中身」を確認する必要があります。
目論見書は「投資信託の取扱説明書」
投資信託を買う前には、交付目論見書という書類が必ず渡されます。
家電を買うと取扱説明書が付いてきますよね。
目論見書はそれと同じ位置づけです。
「何に投資するのか」「どんなリスクがあるのか」「いくらかかるのか」が書かれています。
目論見書には2種類あります。
| 種類 | 内容 |
|---|---|
| 交付目論見書 | 購入前に必ず渡される。ファンドのおもな内容がコンパクトにまとまっている。 |
| 請求目論見書 | 希望すれば渡してもらえる。ファンドの歴史やお金の出入りの詳細など、細かい内容が載っている。 |
普段見るのは、交付目論見書だけで十分です。
交付目論見書は4つの項目でできている
| 項目 | 何が書いてあるか |
|---|---|
| ファンドの目的・特色 | 何に投資するのか、どこの国・どんな会社に投資するのか |
| 投資のリスク | 価格が動く理由、為替の影響、金利の影響など |
| 運用実績 | 基準価額や純資産総額、分配金、年間収益率の推移 |
| 手続・手数料等 | 購入単位、購入手数料、運用管理費用(信託報酬)、税金など |
この4項目は、どの投資信託でも記載の項目と順序が統一されています。
そのため、複数のファンドを見比べやすいようにできています。
最低限この5つだけは確認してください
全部を読む必要はありません。
次の5つだけ必ず確認してください。
① 何に投資しているのか
「米国成長株」「世界分散」「未来技術」。
こうした名前だけでは中身は分かりません。
確認する場所は、目論見書の「ファンドの目的・特色」です。
- どの国・地域に投資しているか
- 株式なのか、債券なのか、その両方なのか
- 特定の指数に連動するのか、運用会社が銘柄を選ぶのか
自分が何を買うのか、一言で説明できる状態になっているかを確認してください。
説明できないならその商品は買わない。
それだけで防げる失敗はかなりあります。
② 購入時手数料はいくらか
買うときに1回だけかかる手数料です。
手数料ゼロ(ノーロード)の商品もあれば、数%かかる商品もあります。
確認する場所は「手続・手数料等」です。
同じような中身のファンドなら、購入時手数料がゼロの商品を選ぶのが基本です。
③ 運用管理費用(信託報酬)はいくらか
持っている間、毎年ずっとかかり続ける費用です。
購入時手数料は1回きりですが、信託報酬は保有している限り毎年自動的に引かれます。
しかも、引かれていることが目に見えません。
基準価額の中から差し引かれるからです。
少しの差に見えても、20年、30年と続くと、大きな差になります。
さらに、目論見書には「総経費率」という数字も載っています。
これは信託報酬に監査費用などを加えた、実際にかかった費用の合計です。
信託報酬だけを見て「安い」と判断すると、実際の負担を見誤ります。
信託報酬と総経費率、両方を確認してください。
④ 分配金の方針はどうなっているか
分配金は「儲けの配当」と思われがちですが、商品によって仕組みが違います。
- 運用で増えた分から出すのか
- それ以外の部分からも出すのか
- 出さずに、そのまま再投資するのか
確認する場所は、目論見書の「分配方針」の欄です。
「毎月分配金が出る」と聞くと魅力的に感じますが、分配金が出ることと資産が増えることは別です。
中身を確認せず、分配金の額だけで選ぶのはおすすめしません。
⑤ 運用実績と純資産総額
運用実績では基準価額の推移や年間の収益率が分かります。
過去の実績が将来を保証するわけではありませんが、判断材料にはなります。
純資産総額も確認してください。
運用の歴史が浅かったり純資産総額が小さかったりする商品は、途中で運用が終わってしまう可能性もあります。
私が「この2本から選んでほしい」と考えている投資信託
ここまでの5項目を使って、実際に確認してみましょう。
私が読者の皆さんに選んでほしいのは、eMAXIS Slim(イーマクシス スリム)シリーズの次の2本のどちらかです。
- eMAXIS Slim 全世界株式(オール・カントリー)(通称:オルカン)
- eMAXIS Slim 米国株式(S&P500)
私は現時点でこの2本を超えるインデックスファンドを知りません。
そして、これから先もこの2本が基準であり続けると考えています。
ただし、将来のことは誰にも断言できません。
新しい商品が出てきたときは、これまでの5項目を使ってご自身で比べてみてください。
なぜeMAXIS Slimなのか
低コストのインデックスファンドは他にもあります。
それでも私がこのシリーズを勧める理由は、運用会社が「業界最低水準の運用コストを目指す」という方針をはっきり掲げているからです。
ただし、運用会社は「その達成を保証するものではない」とも明記しています。
そこは正直に押さえておいてください。
実際、eMAXIS Slimは純資産総額が増えるほど信託報酬率が下がる仕組みを採用しています。
ファンドが大きくなるほど、持っている人の負担が軽くなる。
この設計が、長く持ち続ける前提の投資と噛み合っています。
5項目で確認すると、こうなります
2026年1月24日付の、運用会社(三菱UFJアセットマネジメント)の目論見書で確認した内容です。
| 確認項目 | eMAXIS Slim 全世界株式(オルカン) | eMAXIS Slim 米国株式(S&P500) |
|---|---|---|
| ① 何に投資しているか | 日本を含む先進国・新興国の株式。MSCI ACWI(配当込み・円換算ベース)に連動 | 米国の代表的な企業で構成されるS&P500(配当込み・円換算ベース)に連動 |
| ② 購入時手数料 | ありません | ありません |
| ③ 信託報酬(税込・年率) | 0.05775%以内 | 0.08140%以内 |
| ③ 総経費率(実際にかかった費用) | 0.07736% | 0.09591% |
| 信託財産留保額(売るときの費用) | ありません | ありません |
| ④ 分配金の方針 | 年1回決算。成長を優先し、原則として分配を抑制 | 年1回決算。成長を優先し、原則として分配を抑制 |
| ⑤ 純資産総額 | 8兆2,758億円 | 9兆2,551億円 |
※S&P500の総経費率は対象期間の途中で信託報酬率が引き下げられているため、現在の負担より高めに出ている可能性があります。
純資産総額は2025年10月31日現在、総経費率は直近の運用報告書作成対象期間の数値です。
ここで、信託報酬と総経費率の違いを見てください。
オルカンは信託報酬が0.05775%ですが、実際にかかった費用は0.07736%です。
信託報酬だけを見ていると実際の負担を見誤ります。
また、どちらも信託報酬は純資産総額が増えるほど下がる仕組みになっています。
購入時手数料も、売るときの信託財産留保額もかかりません。
分配金も、出すことよりも資産を育てることを優先する方針です。
純資産総額は8兆円台・9兆円台と大きく、途中で運用が終わる可能性は低いと考えられます。
オルカンとS&P500、どちらを選ぶか
どちらも選んでいただいて構いません。
違いは次の通りです。
| オルカン | S&P500 | |
|---|---|---|
| 投資先 | 日本を含む先進国・新興国。世界全体に分散 | 米国の大企業に集中 |
| 特徴 | 世界全体の成長を、まとめて受け取る | 米国経済の成長に、集中して乗る |
| 注意点 | 組入比率の中では、アメリカが最も大きい | 米国の景気や株価の影響を、直接受ける |
どちらも外国株式に投資するので、為替の影響を受けます。
円高になれば円で見た価値は下がります。
どちらも元本は保証されていません。
暴落は必ず来ます。
株価が大きく下がったときに売ってしまえば損が確定します。
だからこそ、次の順番を守ってください。
- 余裕資金だけを使う(生活防衛費は、現金で残しておく)
- 短期の値動きに一喜一憂せず、15年以上の長期で持つ
- 毎月コツコツ、決まった金額を積み立てる
なお、この2本は新NISAの成長投資枠とつみたて投資枠の対象です(運用会社の目論見書)。
ただし、販売会社によって取り扱いが異なるため、口座を開く前にその証券会社で取り扱いがあるかを確認してください。
買う場所はネット証券 楽天証券かSBI証券のどちらかに
ここまでは「何を買うか」を書いてきました。
次は、どこで買うかです。
投資信託を買うときはネット証券を使ってください。
具体的には、楽天証券かSBI証券のどちらかです。
どちらでも構いません。
すでに口座を持っている方で大丈夫です。
オルカンもS&P500もこの2社で取り扱っています。
新NISAのつみたて投資枠でも購入・積立ができます。
窓口のある証券会社や、銀行の窓口は使わないでください
これもはっきり書いておきます。
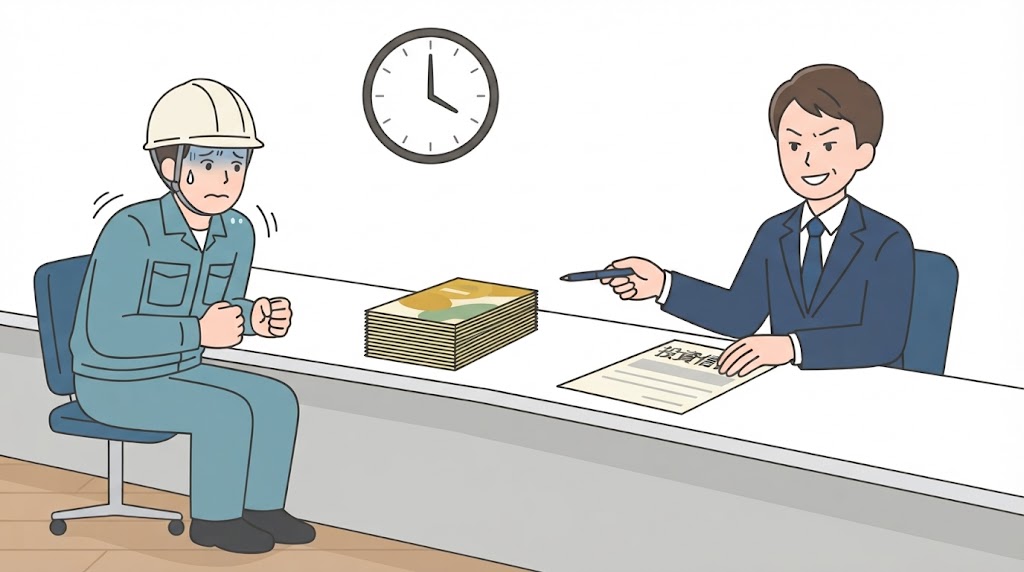
投資信託は窓口のある証券会社や銀行の窓口では買わないでください。
窓口が悪いと言いたいわけではありません。
理由は3つあります。
理由① 窓口では勧められた商品をその場で決めてしまいやすい
対面で説明を受けると、「せっかく時間を取ってもらったのに」という気持ちが働きます。
断りにくくなり、目論見書を持ち帰って確認する前に決めてしまう人も少なくありません。
窓口で急かされても、「持ち帰って検討します」と言えばそれで終わります。
その場で決めなければならない投資商品は存在しません。
理由② 窓口で勧められるのはこちらが選ぶ商品とは限らない
販売会社は購入時の手数料などで収益を得る仕組みです。
そのため、購入時手数料がかかる商品や分配金が出る商品が勧められることがあります。
購入時手数料がかからない商品は、売ってもその場の収益になりません。
窓口で積極的に勧められにくいのは、担当者の人柄ではなくこの構造が背景にあると考えられます。
理由③ ネット証券なら自分のペースで自分で選べる
ネット証券には窓口がありません。
誰にも急かされず、自宅で目論見書を開き、5項目を確認してから自分で注文できます。
この記事で身につけた「中身を確認する力」は、ネット証券でこそ生きます。
すでに銀行や窓口のある証券会社でNISAを始めている人へ
「もう銀行でNISAを始めてしまった」という人もいると思います。
金融機関は条件を満たせば変えられます。
NISA口座はすべての金融機関を通じて1人1口座です。
ただし、口座を開く金融機関は年単位で変更できます。
手続きの期限やすでに買った分の扱いには条件があるため、まずは移る先の証券会社に問い合わせてください。
窓口の人に相談したくなったら
分からないことが多いと誰かに聞きたくなります。
その気持ちは自然です。
ただし、相談する相手を商品を売る側にしないことを意識してください。
相談すること自体は構いません。
ただその場で買わずに、目論見書を持ち帰ってこの記事の5項目で確認してから決めてください。
実際に自分の持っている商品を確認してみよう
知識だけでは投資は変わりません。
実際に、ご自身が持っている投資信託の目論見書を開いてみてください。
目論見書は、購入した金融機関のWebサイトや運用会社のWebサイトなどで確認できます。
次の表をメモ帳やスマホに写して、埋めてみてください。
| 確認項目 | 自分の商品の内容 |
|---|---|
| 商品名 | |
| ① 何に投資しているか | |
| ② 購入時手数料 | |
| ③ 信託報酬/総経費率 | |
| ④ 分配金の方針 | |
| ⑤ 純資産総額 |
全部埋められたらその商品は「中身を理解して持っている」状態です。
埋められない項目があったら、そこが「分からないまま持っていた」部分です。
まずその部分を調べるところから始めてください。
中身を確認しても判断がつかない商品があれば、分かるまで買い増さないでください。
そして、先ほどの2本と比べてみてください。
✅ まとめ
✅ 投資信託は、みんなから集めたお金を運用の専門家が株や債券に投資する仕組み。
ただし、元本は保証されていない。
✅ 投資信託の中身は「交付目論見書」で分かる。
ファンドの目的・特色、投資のリスク、運用実績、手続・手数料等の4項目でできている。
✅ 最低限、投資先・購入時手数料・信託報酬・分配方針・純資産総額の5つは確認する。
✅ 信託報酬は毎年かかり続ける。
しかも目論見書の「総経費率」を見ると、実際の負担は信託報酬より大きい。
両方を確認する。
✅ 分配金が出ることと、資産が増えることは別。
分配金の額だけで選ばない。
✅ 私はeMAXIS Slim 全世界株式(オルカン)か、eMAXIS Slim 米国株式(S&P500)のどちらかを選んでほしいと考えている。
購入時手数料も信託財産留保額もなく、費用が低く抑えられ純資産総額も大きいため。
✅ 買うのは楽天証券かSBI証券のネット証券。
窓口では買わない。
すでに銀行でNISAを始めていても、金融機関は年単位で変更できる。
「自分が何を持っているのか」を説明できる状態が、投資の一番の土台です。
まず今日、ご自身が持っている投資信託の名前を書き出して目論見書を開いてみてください。
参考文献・出典
資産運用業協会「投資信託とは」
https://www.imaj.or.jp/study/investmenttrust/about/what.html
資産運用業協会「目論見書」
https://www.imaj.or.jp/study/investmenttrust/process/prospectus.html
資産運用業協会「投資信託の安全性」
https://www.imaj.or.jp/study/investmenttrust/meritrisk/safety.html
三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付目論見書」(2026年1月24日付)
https://www.am.mufg.jp/pdf/koumokuromi/253425/253425_20260124.pdf
三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)交付目論見書」(2026年1月24日付)
https://www.am.mufg.jp/pdf/koumokuromi/253266/253266_20260124.pdf
三菱UFJアセットマネジメント「eMAXIS Slim」
https://emaxis.am.mufg.jp/lp/slim/pr1/index.html
金融庁「新しいNISA」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/index.html
楽天証券「eMAXIS Slim 全世界株式(オール・カントリー)」
https://www.rakuten-sec.co.jp/web/fund/detail/?ID=JP90C000H1T1
楽天証券「eMAXIS Slim 米国株式(S&P500)」
https://www.rakuten-sec.co.jp/web/fund/detail/?ID=JP90C000GKC6
SBI証券「eMAXIS Slim シリーズ」
https://go.sbisec.co.jp/prd/fund/mukam_emaxis/
※記載の内容は、執筆時点(2026年9月)の情報です。
信託報酬・総経費率などの数値は変更されることがあります。
購入前に、必ず最新の目論見書でご確認ください。
※本記事は、筆者個人の考えを記したものであり、特定の金融商品の購入を勧誘するものではありません。
投資はご自身の判断と責任において行ってください。
コメント