「本日、日経平均が最高値を更新!」
「春闘で大企業が軒並み満額回答」
「今年の新入社員の初任給30万円」
「夏のボーナス200万円支給」
今年に入ってから、こんなニュースを何度も見かけました。
そして実際、これらは嘘ではありません。
数字の上では、日本経済は確かに良い方向に向かっています。
ただし、ここではっきりさせておきたいことがあります。
「日本の景気がいい」というニュースと、「あなたの家計が楽になった」は全く別の話です。
現場で働く我々の給料明細を見て、去年より生活が楽になった実感はありますか。
ガソリン代も、電気代も、スーパーの値段も、上がったままではないでしょうか。
今回は、日本銀行が発表した「資金循環統計」という数字を使って、この違和感の正体を確認していきます。
家計金融資産、過去最大2,519兆円の中身
2026年9月、日本銀行が「資金循環統計」を発表しました。
聞き慣れない言葉だと思います。
要は「日本人全体の家計簿を日銀がまとめて集計したもの」だとイメージしてください。
国民全員の預金・株・保険などを足し合わせると、今いくらあるのか。
それを3ヶ月ごとに集計している統計です。
2026年6月末時点の家計金融資産は、2,519兆円。
過去最大を更新しました。
中身を見ると、こうなっています。
| 種類 | 残高 | 前年同期比 |
|---|---|---|
| 株式等 | 486兆円 | +47.0% |
| 投資信託 | 193兆円 | +36.8% |
| 現金・預金 | 1,132兆円 | +0.5% |
| 債務証券(国債など) | 38兆円 | +15.5% |
なお、この4つを足しても2,519兆円にはなりません。
残りは保険・年金の準備金などが占めています。
現金の割合が静かに下がっている
もう一つ、押さえておきたい数字があります。
家計金融資産のうち、現金・預金が占める割合は44.9%。
前回集計時の47.9%から下がりました。
日本人は「貯金が好きな国民」と言われ続けてきましたが、その構図がじわじわ変わり始めているということです。
新NISAをきっかけに投資を始めた人が確実に増えています。
一方で負債も増えている
同じ統計には、家計の「借金」の数字も載っています。
家計の負債は416兆円で、前年比+4.1%。
住宅ローンの増加と、キャッシュレス決済の普及によるカード残高の増加が主な要因です。
この負債の増加そのものは、家計が苦しくなっていることを直接意味するわけではありません。
ただし、資産を大きく増やした家計と住宅ローンを抱えてこれから金利上昇の影響を受ける家計が同時に存在している、ということは押さえておいてください。
「日本の景気は悪くない」という論調
こうした数字が出ると、決まって次のような解説が並びます。
① 資産効果でお金が回り始める
株や投資信託が増えれば、人は安心してお金を使うようになる。
消費が増えれば企業が儲かり、給料が上がり、さらに消費が増える。
──いわゆる「好循環」の説明です。
② 企業業績が良いから、賃上げは続く
上場企業の業績は好調で、春闘でも大企業の満額回答が相次ぎました。
「この流れは中小企業にも波及する」という見方です。
③ だから金融政策の正常化は正しかった
長く続いたゼロ金利・マイナス金利を終わらせ、金利のある世界に戻す。
その判断を裏付ける材料として、この統計が引用されます。
どれもそれ自体は間違っていません。
マクロ(日本全体)で見れば、経済は確かに前に進んでいます。
問題は、その「全体」の中に、あなたが含まれているかどうかです。
この恩恵を受けているのは一部の人だけです
ここで一つ、数字の読み方に注意が必要です。
株式等の「+47.0%」という伸びには、株価が上がったことによる増加と、新しく買われた分の両方が含まれています。
「株を持っていた人の資産が1年で47%増えた」という意味ではありません。
それでも、この数字がはっきり示していることがあります。
値上がりする資産を持っていた側にだけ大きな伸びが起きたという事実です。
現金・預金しか持っていなかった人の残高は、1年でわずか0.5%しか増えていません。
同じ1年を過ごしてこの差です。
現金だけで持っていると実質的には減っていく
さらに厳しい話をします。
現金100万円は、1年経っても100万円のままです。
金利がついてもごくわずか。
一方、日本銀行は2%の物価上昇を目標に掲げています。
物価が2%上がれば、同じ100万円で買えるものは2%分減ります。
つまり、現金で持っているだけで実質的には資産が目減りしているということです。
通帳の数字は減っていないので、気づきにくい。
ここが厄介なところです。
インフレは静かな泥棒。その100万円、30年後には半分の価値になります。
景気は「全体が良くなる」のではなく、二極化する
「景気が良くなれば、いずれ自分のところにも回ってくる」
そう考えたくなる気持ちは分かります。
私もそう思っていた時期がありました。
しかし、現実に起きているのはそうではありません。
資産を持っている側と持っていない側の差が開いていく。
それがこの数字の意味するところです。
現場を見渡してみてください。
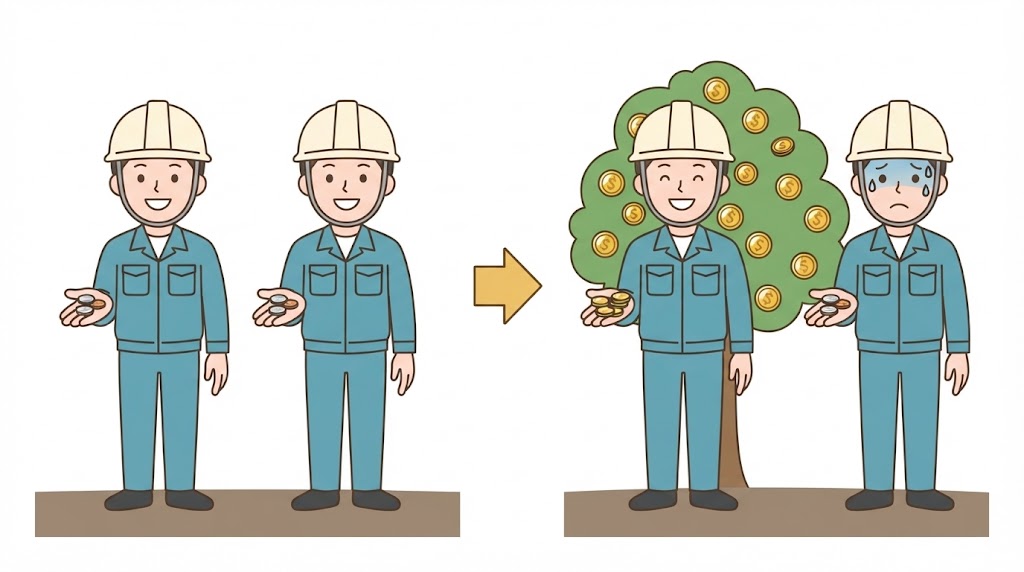
同じ会社で、同じ年数働いて、同じような給料をもらっている。
それなのに、時間が経つほど資産に大きな差がついていく先輩や同僚がいませんか。
差がついた原因は給料の額ではありません。
給料をどう扱ったかです。
正しい順番で「持っている側」に回る
ここまで読んで、「じゃあ今すぐ株を買えばいいのか?」と思った方がいるかもしれません。
それは、一番やってはいけないことです。
持っている現金を全部つぎ込む、ボーナスを一括で投入する、退職金をまとめて入れる。
こういう動き方をした人が暴落のときに耐えられず売ってしまい、資産を減らしています。
順番があります。
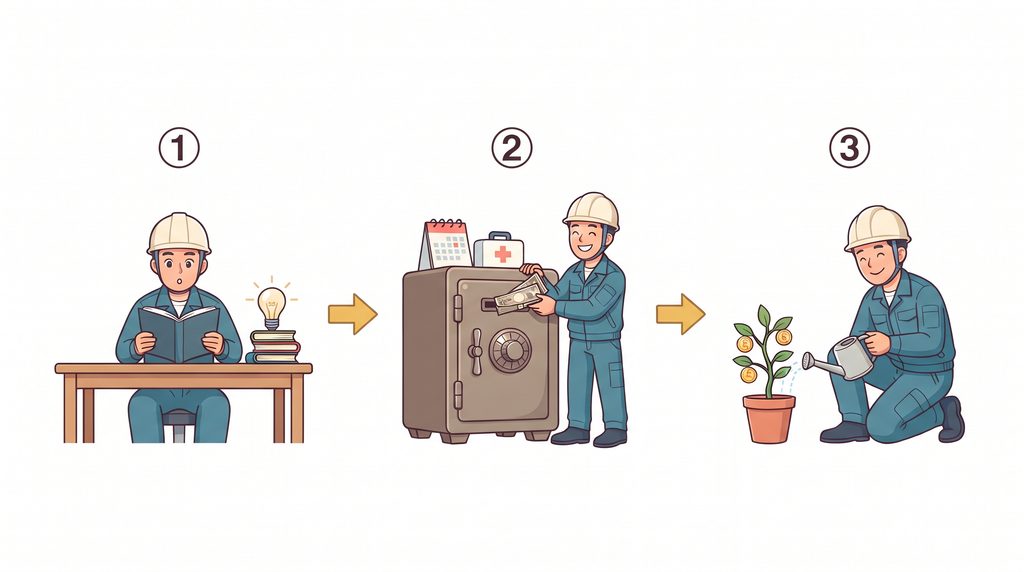
① まず、お金について勉強する
何に投資しているのか自分で説明できない状態で、お金を出してはいけません。
「銀行や証券会社の窓口で勧められたから」で決めるのが、一番危険です。
彼らは手数料の高い商品を売るのが仕事です。
悪人だからではなく、それが仕事だからです。
本でもYouTubeでも構いません。
最低限、自分が買うものの中身が分かる状態まで持っていく。
ここを飛ばさないでください。
② 生活防衛費は現金のまま置いておく
生活費の半年〜1年分は、投資に回さず現金で確保します。
現場仕事は、ケガや体調不良で急に収入が止まることがあります。
そのときに株を売らずに済む備えが生活防衛費です。
「現金は目減りする」と書きましたが、それでもこのお金は現金で持ってください。
目減りよりいざという時に投げ売りする損失のほうがはるかに大きいからです。
③ 余裕資金だけをコツコツ入れていく
生活防衛費を確保して、それでも余っているお金。
これだけを投資に回します。
金額は月1万円でも構いません。
大事なのは金額ではなく、続けられる仕組みを作ることです。
新NISAのつみたて投資枠で、全世界株式か米国株式のインデックスファンドを毎月自動で買う。
これで十分です。
暴落は、必ず来ます
はっきり言っておきます。
あなたが投資を始めた後、必ずどこかで暴落が来ます。
資産が3割減ることもあります。
そのとき「やっぱり株は危ない」と言って売ってしまえば、損が確定して終わりです。
逆に、そこで積立を止めずに続けられた人だけが、15年後、20年後に「持っている側」に立っています。
労働だけで資産を増やし続けるのには、どうしても限界があります。
少しずつでも資本家側に足を踏み入れておくことが現実的な打ち手になります。
✅ まとめ
✅ 2026年6月末の家計金融資産は2,519兆円で過去最大。
ただし増えた中身は株式等(+47.0%)と投資信託(+36.8%)に偏っている。
✅ 現金・預金の伸びは+0.5%。
持っている資産の種類で、伸び方がまるで違う。
✅ 現金100万円は1年後も100万円。
物価が2%上がれば、買えるものは2%減る。実質的には目減りしている。
✅ 景気は「全体が良くなる」のではなく、持っている側と持っていない側に二極化していく。
✅ だからといって、現金を全部投資に回すのは絶対にやってはいけない。
✅ 正しい順番は、①勉強する ②生活防衛費は現金で確保 ③余裕資金だけを新NISAでコツコツ。
✅ 暴落は必ず来る。
そこで止めなかった人だけが、15年後に立っている場所が変わる。
「日本の景気は良い」。
このニュースを聞いて素直に頷けますか?
頷けなかったのなら、それはあなたの感覚が間違っているのではありません。
まだ、恩恵が届く側にいないだけです。
届く側に回るための行動は、今日からでも始められます。
参考文献・出典
日本銀行「資金循環統計」
https://www.boj.or.jp/statistics/sj/sj.htm
共同通信「家計金融資産が過去最大 株高で2519兆円」
https://www.msn.com/ja-jp/money/economy/家計金融資産が過去最大-株高で2519兆円/ar-AA2cnezd
※記載の数値は、日本銀行「資金循環統計(2026年4〜6月期速報)」に基づく執筆時点(2026年9月)の情報です。
※本記事は特定の金融商品の購入を勧めるものではありません。
投資はご自身の判断と責任において行ってください。
コメント